Il Saldo del Conto Non È Denaro Che Puoi Spendere
Con la carta a saldo, le spese si accumulano e vengono addebitate insieme il giorno stabilito — ecco perché il saldo del conto sembra più alto del reale.
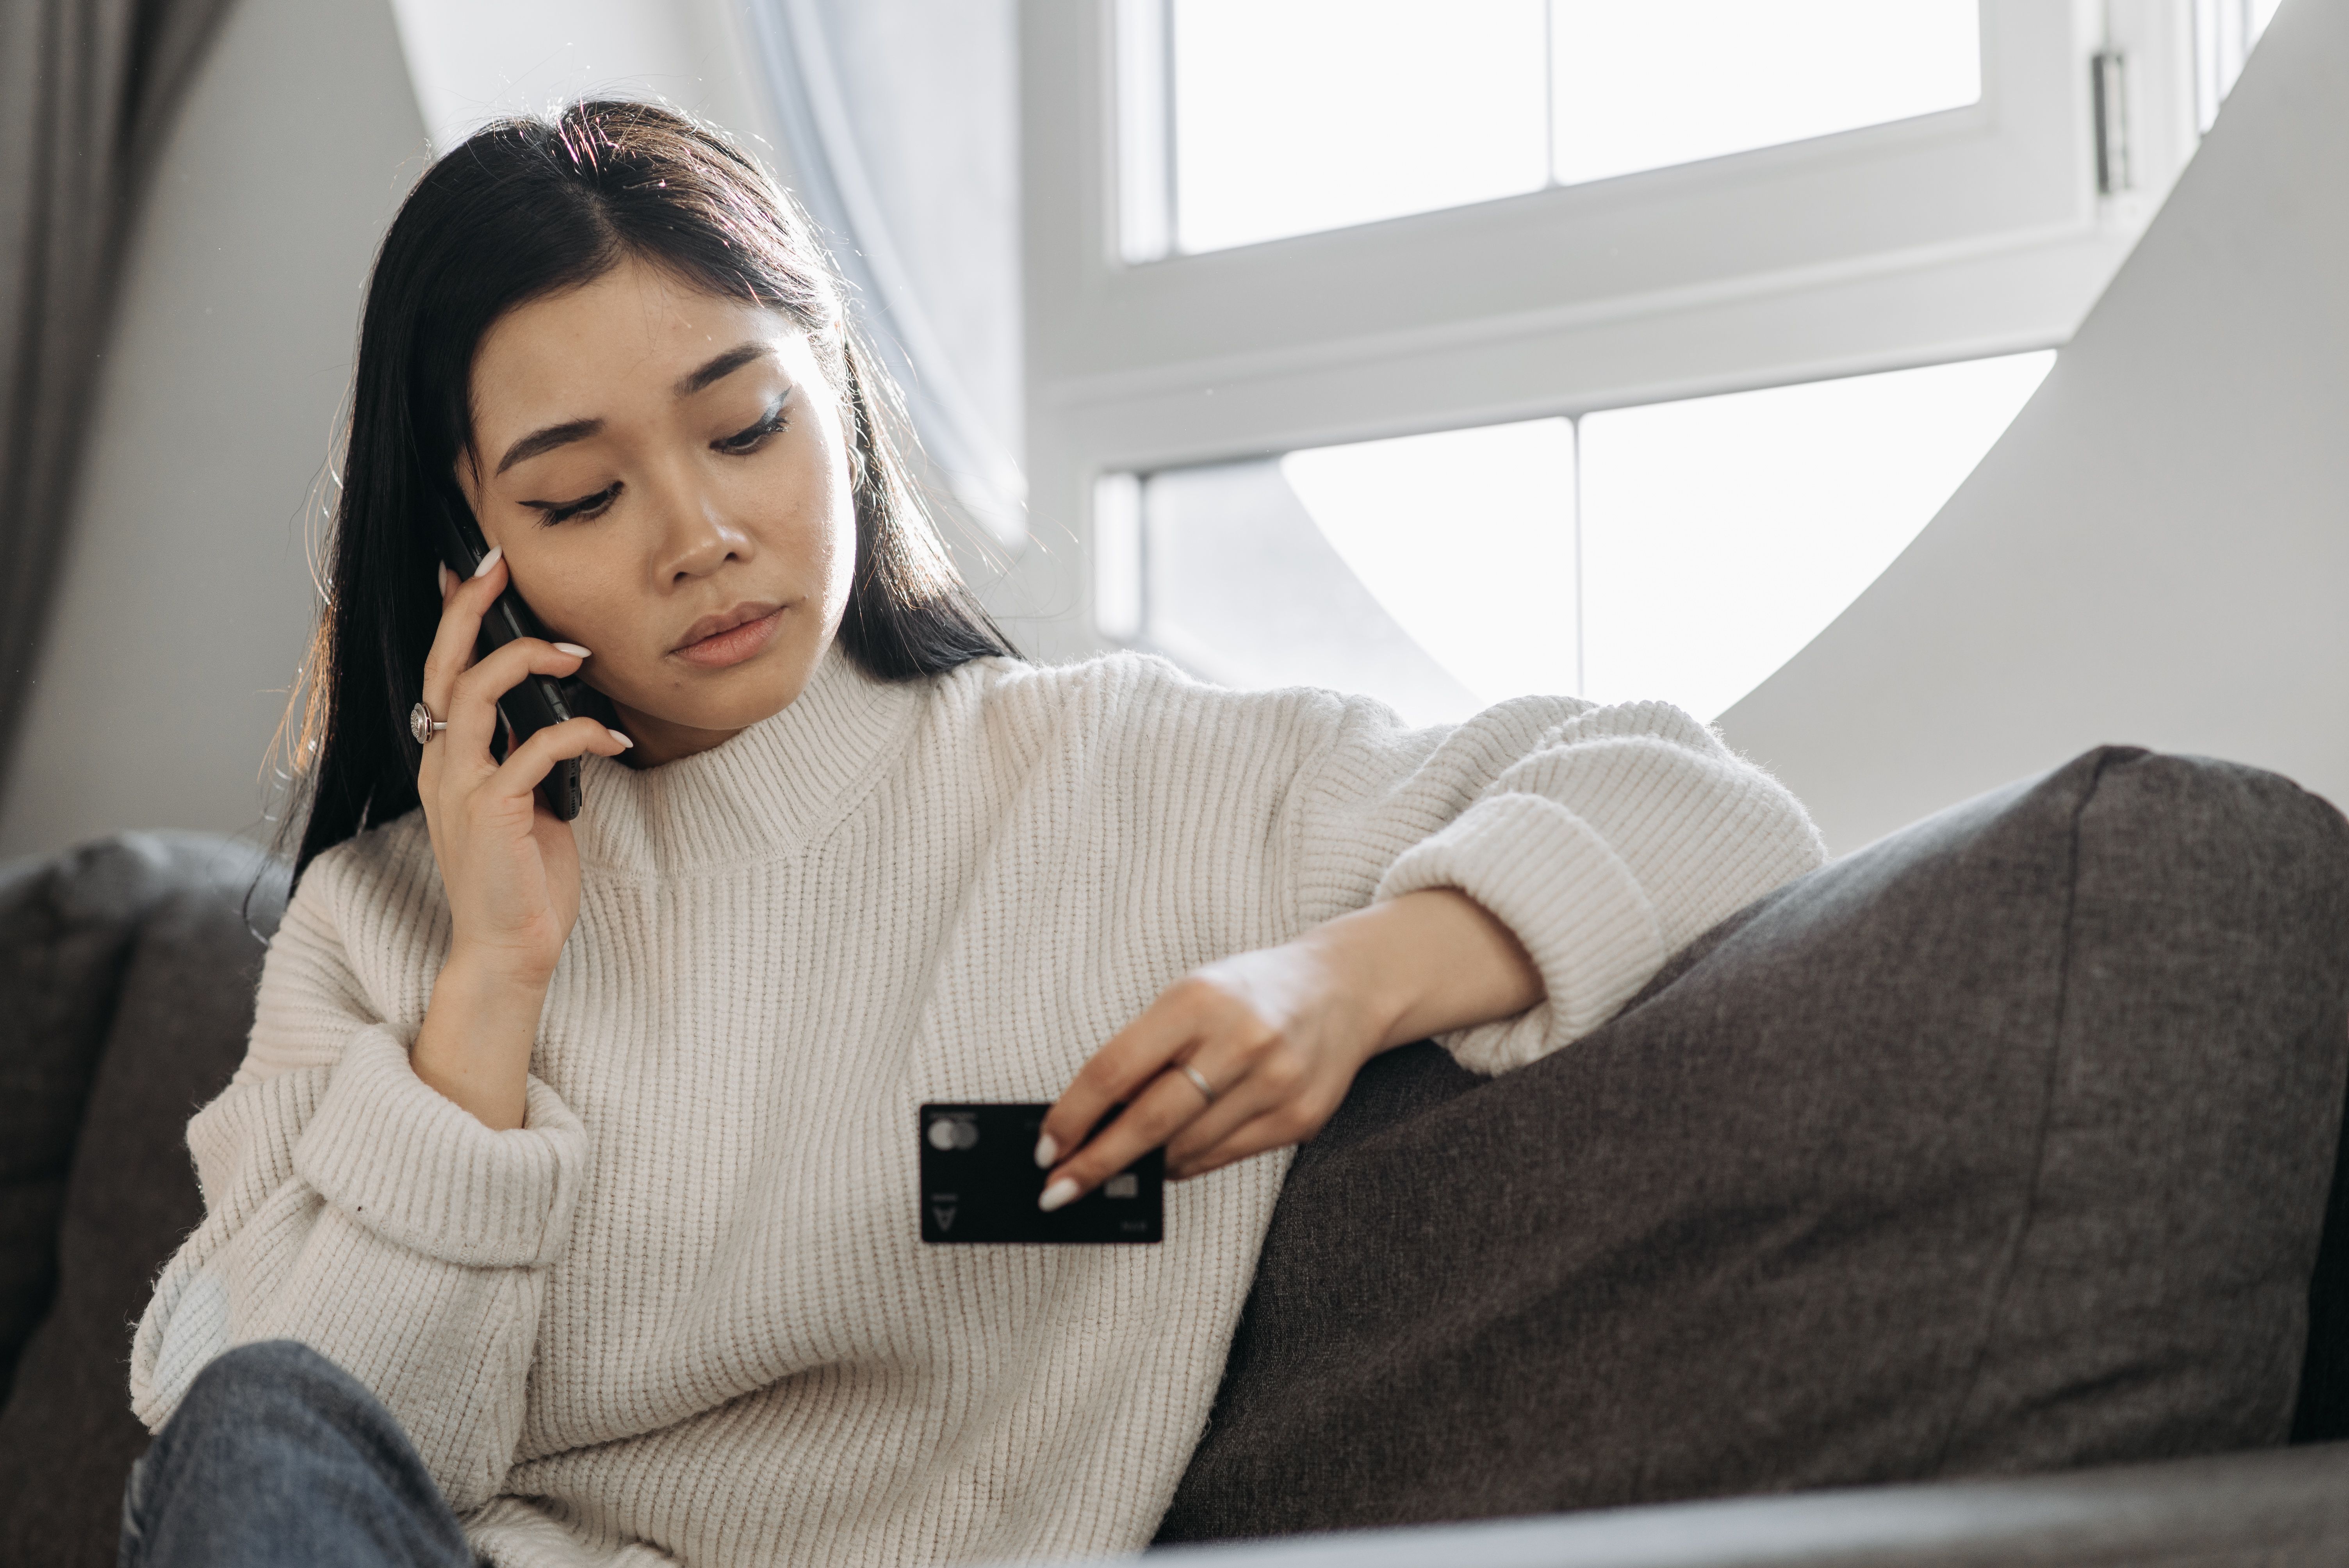
Capita di guardare il saldo del conto corrente, vederlo tranquillizzante e sentirsi liberi di spendere ancora. Poi arriva il giorno dell'addebito della carta di credito e il saldo scende molto più del previsto. Non è successo nulla di strano: è semplicemente come funziona il ciclo di addebito della carta di credito a saldo, molto diffusa in Italia, e questo può distorcere la percezione di quanto denaro si ha davvero a disposizione.
Con un bancomat, l'importo esce dal conto nel momento stesso dell'acquisto. Con una carta di credito a saldo, invece, tutte le spese fatte durante il mese si accumulano e vengono addebitate in un'unica soluzione, di solito il giorno stabilito dal contratto (spesso a metà o fine mese).
Perché il saldo del conto sembra sempre più alto del reale?
La maggior parte delle app bancarie mostra un solo numero in evidenza: il saldo disponibile. Questo numero riflette solo il denaro già transitato sul conto — non tiene conto delle spese già fatte con la carta di credito ma non ancora addebitate. Senza controllare separatamente l'app dell'emittente della carta per vedere l'estratto conto in corso, si lavora sempre con un'immagine incompleta della propria disponibilità reale.
Quanto costa davvero questa illusione?
Il giorno dell'addebito, l'intero importo accumulato viene prelevato in un colpo solo, e se il conto non ha copertura sufficiente si rischia lo scoperto o il ricorso al fido, con interessi che secondo le indicazioni della Banca d'Italia sul TAEG possono superare ampiamente quelli di un finanziamento ordinario. Se poi si sceglie l'opzione revolving per coprire la spesa, gli interessi si sommano al mese successivo, alimentando un ciclo difficile da interrompere.
Come si calcola davvero quanto si può spendere?
- Controllare nell'app dell'emittente della carta l'importo già speso dall'ultimo estratto conto, non solo il saldo del conto corrente.
- Sottrarre questo importo dal saldo disponibile prima di decidere se fare un altro acquisto importante nella stessa settimana.
- Verificare la data esatta di addebito indicata nel contratto e assicurarsi che lo stipendio sia già accreditato prima di quel giorno.
- Se in famiglia si usano più carte a saldo, sommare gli importi in attesa di addebito di ciascuna prima di valutare quanto margine resta davvero.
Questo non significa che la carta a saldo sia una scelta sbagliata — accorpare le spese in un unico addebito mensile può semplificare il controllo delle uscite rispetto a tanti piccoli prelievi separati. Il punto critico riguarda solo il momento in cui si guarda il saldo: senza controllare l'importo già speso e non ancora addebitato, si lavora sempre con un numero più ottimistico della realtà. Proprio questo scarto silenzioso è il motivo per cui il giorno dell'addebito arriva quasi sempre come una sorpresa, anche a chi si crede attento alle proprie finanze.
Il saldo del conto è davvero tutto il denaro che si può spendere questa settimana? Quasi sempre no — la parte già impegnata con la carta di credito ma non ancora addebitata va sottratta per avere il numero reale. Questo articolo descrive il funzionamento generale delle carte di credito a saldo e revolving in Italia; date di addebito, TAEG e condizioni specifiche variano da emittente a emittente e vanno verificate nel proprio contratto.
Articoli correlati
 3 min di lettura0 visualizzazioni
Il Vero Costo Dei Tuoi Abbonamenti Non È Quello Che Pensi
Secondo unindagine Mastercard, gli italiani gestiscono in media 7,2 abbonamenti per 121 euro al mese, ma il 30% non sa quanto spende davvero ogni mese.
 5 min di lettura1 visualizzazioni
Perché bollo, RC auto e IMU mandano in crisi il budget
Bollo auto, RC auto e IMU non sono imprevisti: sono spese prevedibili senza una voce di budget dedicata. Ecco come pianificarle senza sorprese ogni anno.
 6 min di lettura1 visualizzazioni