マネーの知恵
お金・テクノロジー・ものづくりの仕組みを、わかりやすく解説します。
 2 分で読了0 回閲覧
AIサーバー電力vs従来型、伸び方がまるで違う
AIサーバーの消費電力は2025年の3.5TWhから2026年には7TWhへとほぼ倍増しています。一方で従来型サーバーの電力は2025年から2027年まで8TWhで横ばいです。千葉への集中や地域間で1.58倍にのぼる電気料金の差も含めて整理しました。
人気の記事
 4 分で読了3 回閲覧
無事故でも自動車保険料が上がる3つの理由
無事故を続けていても、自動車保険の更新時に保険料が上がることがある。型式別料率クラスの見直しや修理費の高騰、損害保険料率算出機構による参考純率の引き上げなど、運転者本人の事故歴とは関係のない3つの仕組みを、日本の制度に沿って具体的に解説する。
 5 分で読了3 回閲覧
会社の団体保険だけでは足りない本当の理由
「会社の団体保険に入っているから大丈夫」と思われがちだが、日本の団体定期保険は退職すると原則保障が消える仕組みで、遺族年金や貯蓄だけでは生活費が不足するケースもある。生命保険文化センターの調査データをもとに、団体保険の実際の限界と退職前に確認すべき点を解説する。
 4 分で読了3 回閲覧
毎月の家計簿が結局崩れる本当の理由
食費や日用品は毎月きちんと予算内に収めているのに、車検や冠婚葬祭のたびに家計が赤字になる――原因は、毎月は発生しないが確実に訪れる「特別費」を、あらかじめ予算に組み込んでいないことにあります。特別費の項目化と積み立て方を、具体的な手順とともに解説します。
 4 分で読了2 回閲覧
年末調整の還付金は「得」ではない——正体は払いすぎた自分のお金
12月の給与で戻ってくる年末調整の還付金は、臨時収入のように見えて実は毎月払いすぎていた所得税が無利子で戻ってきているだけです。日本の源泉徴収と年末調整の仕組みを国税庁の資料をもとに、扶養控除等申告書や各種控除証明書の役割とあわせてわかりやすく解説します。
 4 分で読了2 回閲覧
「失火責任法があるから大丈夫」は本当ですか?
「失火責任法があるから、うっかりの火事でも賠償しなくていい」と思われがちだが、この法律が免除するのは近隣住民への損害賠償責任だけで、賃貸借契約に基づく大家への原状回復義務は別に残る。日本の法律と賃貸火災保険(借家人賠償責任保険)の実際の仕組みをわかりやすく解説する。
 2 分で読了0 回閲覧
日本にAI規制はまだない、は正しくない
日本のAI推進法は2025年6月に成立し、罰則のないガイドライン中心の設計です。一方EU AI Actは2026年8月から域外適用され、EU利用者向けサービスを持つ日本企業も制裁金の対象になり得ます。両方の違いを混同しないための整理をしました。
 2 分で読了0 回閲覧
国産オープンソースAI、政府が選んだ7モデルの理由
デジタル庁のガバメントAI「源内」が2026年3月にtsuzumi 2やELYZAなど国産LLM7モデルを選定しました。海外LLMを使えばいいという思い込みが見落としているCLOUD Act越境リスクと、選定の実際の基準をわかりやすく整理しました。
 2 分で読了0 回閲覧
Ray-Ban Metaが日本で伸びている本当の理由
Ray-Ban MetaとOakley Metaが2026年5月21日、7万3700円からで日本上陸しました。IDCによれば世界出荷台数は2025年に約960万台、2026年は1340万台まで伸びる見込みです。日本で広がっている理由を整理しました。
 2 分で読了0 回閲覧
検索1位でも読まれるとは限らない
Google検索でAI Overviewsが表示されると、自然検索への流入は41%まで落ち込むという調査結果があります。CyberAgentの調査では63.2%がクリックせず検索を終えると回答し、10代では7割超に達しました。今できる対策を整理しました。
 2 分で読了0 回閲覧
AIで書くESとAIで見抜く企業、就活の攻防
2026年卒学生のAI利用率は82.7%、2年前の39.2%から倍増しています。一方で主要企業の約78%がすでにAI検出ツールを導入済みです。ESを書く側と見抜く側、両方がAI化した就活の現場で実際に評価されるポイントを具体的に整理しました。
 2 分で読了1 回閲覧
その電話、本当に本人の声だと言い切れますか
警察庁によると令和8年7月末時点の特殊詐欺被害額は2,108億円で前年同期より632億円増えています。SNS型投資詐欺やニセ警察官詐欺に加え、AI音声クローンと偽SMSを組み合わせた新手口が急増する中、電話を切ってかけ直すだけで効く行動を整理しました。
 3 分で読了1 回閲覧
AI生成動画が著作権で守られない3つの理由
文化庁は生成AIの出力について、人の創作的寄与がなければ著作物と認められないという考え方を「AIと著作権に関する考え方について」で示しています。プロンプトだけでは足りない理由と、動画制作で実際に何を記録しておくべきかを具体的に整理しました。
 5 分で読了1 回閲覧
明石海峡大橋の伸縮装置が必要な本当の理由
明石海峡大橋は日射と交通荷重の温度差だけで、主塔の頂部が1m以上動くことを見込んで設計されている。橋のつなぎ目にある伸縮装置は、その動きを受け止めるために道路橋示方書の温度範囲と線膨張係数から計算式で導かれた部品だ。仕組みと具体的な数値を解説する。
 3 分で読了1 回閲覧
耐震 vs 免震:震災で病院が動き続けた理由
耐震・制震・免震という3段階の地震対策のうち、免震だけが実現できたことがある。2011年の東日本大震災で石巻赤十字病院が診療を止めなかった理由と、1995年の阪神淡路大震災をきっかけに日本で免震建物が普及してきた経緯を、具体的な数字とともに確認する。
 3 分で読了1 回閲覧
黒部ダム、堤高186mを守った3つの決め手
黒部ダムは当初、単純な円弧アーチ式で計画されていた。だが1959年のマルパッセダム決壊事故をきっかけに両岸の岩盤の弱さが判明し、世界銀行は堤高を36m下げるよう勧告した。関西電力がどのようにして186mという高さを守り抜いたのか、その経緯を解説する。
 4 分で読了1 回閲覧
木造ビルは「燃えやすい」わけではない
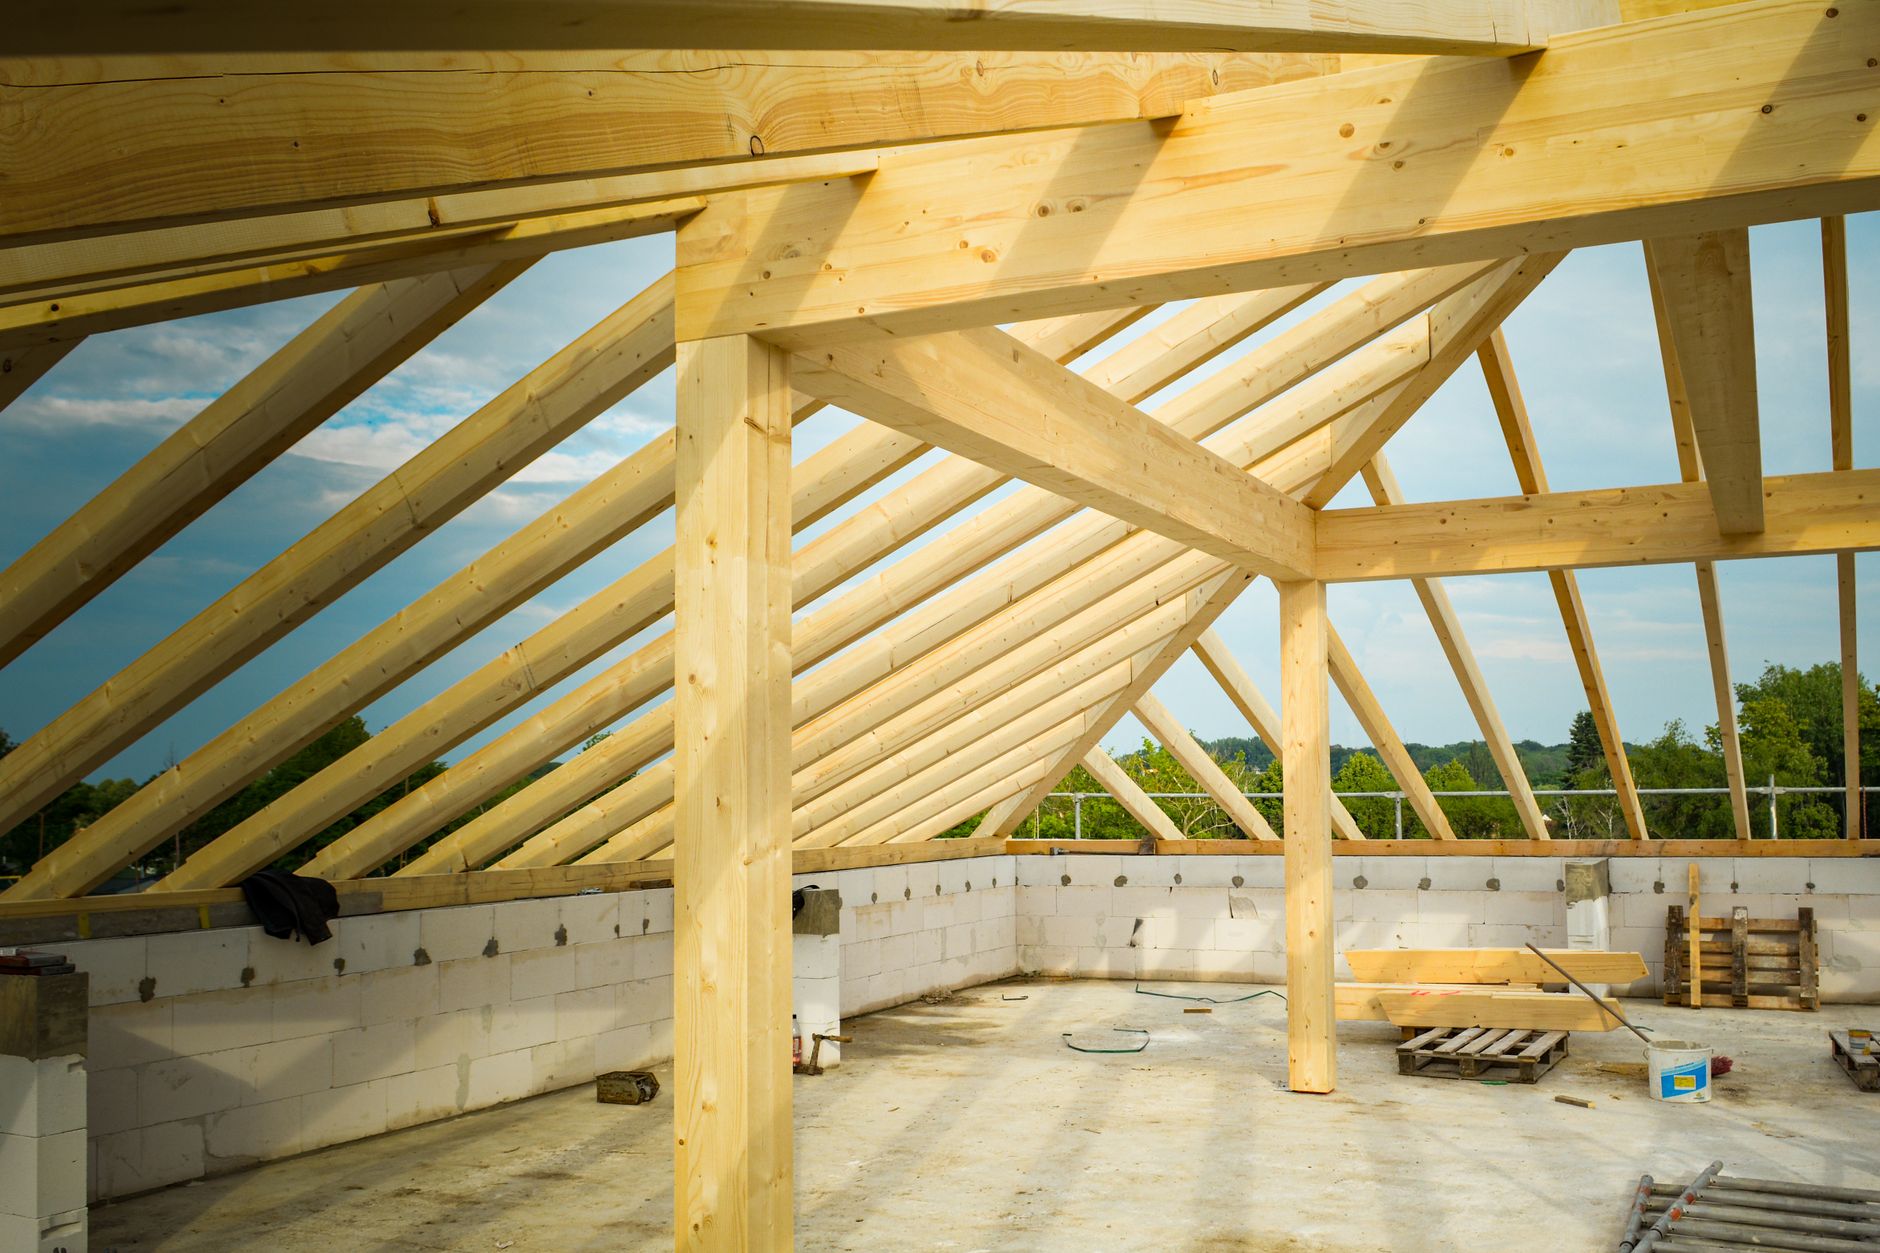
2026年9月に東京・日本橋で竣工予定の高さ84m・18階建て「&forest」は国内最高層の木造オフィスビルだ。炭化層が構造を守る仕組みと、竹中工務店が投入した3時間耐火の燃エンウッドの中身を、2022年完成のPort Plusの実例とあわせて解説する。
 3 分で読了1 回閲覧
AIチャットボット規制、日本は「無法地帯」ではない
アメリカは2026年までに12州がAIコンパニオンチャットボット専用法を整備したが、日本にその専用法はまだない。総務省のガイドラインや改正民法、各社の利用規約という既存の層で対応が進んでいる現状を、依存の自覚が高まる最新調査結果とあわせて解説する。
 4 分で読了1 回閲覧
AIエージェントが危険な本当の理由
IPAは「情報セキュリティ10大脅威2026」の組織編で、AIをめぐるサイバーリスクを初登場でいきなり3位に選びました。ブラウザ統合AIが実際にどう悪用されたのか、Chromeで起きた脆弱性の実例をもとに、その理由と今すぐできる備え方を整理しました。
 4 分で読了1 回閲覧
AIバブル懸念、日本に及ぶ3つの経路
ソフトバンクは400億ドルのブリッジローンでオープンAI株を担保に借り入れる循環出資構造を抱えており、日経平均は値がさ株指数ゆえその値動きを増幅しやすい。GPIFの保有内訳も踏まえ、AIバブル懸念が日本に波及する3つの経路を数字とともに整理した。
 3 分で読了1 回閲覧
AI生成コード vs 安全なコード、IPAが警告する差
IPAは2026年1月に発表した「情報セキュリティ10大脅威2026」で、AIの利用をめぐるサイバーリスクを組織向け脅威の3位に初めて選出した。バイブコーディングで動くコードと安全なコードの差はどこにあるのか、国内企業の実例から確認していく。
 4 分で読了1 回閲覧
米国式ローン比較 vs 日本の「申し込みブラック」
米国ではFICOの仕組み上、住宅ローンなどを14〜45日以内にまとめて申し込めば1件分の影響で済みます。ところが日本では逆に、短期間に複数申し込むと審査に通りにくくなる「申し込みブラック」という現象があります。その違いと安全な申し込み方をまとめました。
 3 分で読了1 回閲覧
確定申告の遅れは「延滞税だけ」ではない
確定申告の納付が期限に少し遅れただけなら延滞税(年8.7%程度)で済みますが、申告そのものをしていない場合は無申告加算税という別の税金が上乗せされます。延滞税の仕組みと、無申告加算税が5%で済む場合と20%になる場合の違いを詳しく整理しました。
 3 分で読了0 回閲覧
自転車事故で9500万円――賠償保険の本当の要点
2013年、神戸で自転車事故の加害者に約9500万円の賠償命令が出た判例をきっかけに、多くの自治体が自転車保険を義務化しました。個人賠償責任保険には年間1,000円ほどで入れる無制限プランがある一方、重複加入では補償が増えない理由を整理しました。
 3 分で読了1 回閲覧
車検費用は「急な出費」ではない
車検は2年に一度、法定費用だけでも軽自動車で2万円前後、普通車で3万〜7万円前後かかります。急な出費に見えますが、実際は2年前から金額がほぼ決まっている予定された支出です。費用の内訳の仕組みと、月々の積立に置き換える具体的な方法をまとめました。
 3 分で読了0 回閲覧
低金利の住宅ローン借り換えは、本当にお得なのか?
住宅ローンの借り換えは金利が下がっても、返済期間を延ばすと総返済額はかえって増えることがあります。実際にあった借り換え事例では金利が下がり毎月返済額も減ったのに総返済額が約150万円増えました。元利均等返済の仕組みから、金利差だけで判断してはいけない理由を解説します。
 5 分で読了1 回閲覧
フリーランスに「定率で貯金」が通用しない理由
フリーランスは「収入が少ない・不安定」が働く上での最大の障壁で、内閣官房の調査では59.0%が回答しました。予定納税や国民健康保険料が前年の所得を基準に決まる仕組みが定率型の家計管理を崩す本当の原因で、最低ラインの予算とバッファー口座で対処する方法を解説します。
 4 分で読了1 回閲覧
手取りが増えても貯金が増えない本当の理由
手取りが増えたのに貯金は増えない――総務省の家計調査でも、収入が増える局面で消費支出が同じように、あるいはそれ以上に膨らむ傾向が示されています。財形貯蓄など給与天引きの仕組みを使って、増えた分を使う前に先取りで貯める具体的な方法を解説します。
 5 分で読了0 回閲覧
まとまった資金を投資に回す前に知っておきたい3つの事実
退職金や賞与などまとまった資金を一括投資すべきか積立投資すべきか迷ったとき、新NISAの年間投資枠360万円という日本特有の制度と、一括投資と積立投資を比較した実証データをもとに、心理面の要因も含めて判断の材料をわかりやすく整理して解説していきます。
 5 分で読了1 回閲覧
人気テーマ型ファンドが期待通りにならない本当の理由
AIやEVなど話題のテーマ型投資信託に資金が集中しやすい日本の傾向について、金融庁のモニタリング指摘とモーニングスター・ジャパンの調査データをもとに、実際の資金流出入パターンと積立投資との違い、注意すべき点まであわせて具体的に解説していきます。
 5 分で読了1 回閲覧
信託報酬0.1%の差は「誤差」じゃない、複利が生む差
投資信託の信託報酬は毎年、保有している限りずっと差し引かれ続けます。日本のインデックスファンドとアクティブファンドの信託報酬の違いと、SPIVA日本スコアカードが示す実際の運用成績、金融庁が定める新NISAの信託報酬上限まで、公的データをもとに解説します。
 4 分で読了1 回閲覧
定期預金の中途解約 vs 預金担保貸付:利息を守る選択肢
日本の定期預金を満期前に解約すると、契約時の金利ではなく大幅に低い中途解約利率が適用されます。元本自体は通常減らない仕組みや、解約せずに預金を担保にお金を借りられる預金担保貸付という選択肢まで、各行の公表情報をもとに具体的な数字とあわせてまとめました。
 5 分で読了1 回閲覧
証券口座の待機資金、MRFは元本保証されていますか?
日本の証券総合口座で自動的に運用されるMRF(マネー・リザーブ・ファンド)は、銀行預金とは法的な性格が異なります。預金保険機構ではなく分別管理と日本投資者保護基金が守る仕組み、そして2001年のエンロン破綻で実際に元本割れが起きた事例まで、公的情報をもとに解説します。
 5 分で読了0 回閲覧
日銀利上げでも普通預金金利に差が出る3つの理由
日本では2026年に日銀が政策金利を引き上げましたが、大手銀行の普通預金金利は0.4%程度にとどまり、ネット銀行との差はむしろ目立っています。金融庁・預金保険機構の公的情報をもとに、金利差が生まれる仕組みと保護される範囲の確認方法を解説します。
 4 分で読了0 回閲覧
新NISA vs iDeCo: 「出口」で見落とされる税金の差
新NISAとiDeCoは非課税・節税制度として並べて語られがちですが、受け取り時の税金の仕組みはまったく異なります。退職所得控除の計算方法と、2026年1月から適用される「10年ルール」による見落とされがちな税負担増を、制度の仕組みから解説します。
 4 分で読了1 回閲覧
企業型DCのマッチング拠出、活用されない3つの理由
企業型DCのマッチング拠出は、上乗せした掛金が原則全額所得控除の対象になる制度ですが、実際に利用している加入者は限られています。制度自体の未導入・利用率の低さ・2026年4月の上限撤廃という3つの理由を、企業年金連合会の調査データと法改正内容をもとに解説します。
 3 分で読了0 回閲覧
企業型確定拠出年金、放置は「損しない」ではない
企業型確定拠出年金は、転職後6ヶ月以内に移換手続きをしないと自動移換され、運用が止まったまま管理手数料だけが発生し続けます。国民年金基金連合会が示す自動移換の仕組みと、資産を目減りさせずに新しい制度へ移すための具体的な移換手続きの進め方を分かりやすく解説します。
 4 分で読了1 回閲覧
クレジットカードの限度額にまつわる3つの誤解
限度額は年収でほぼ自動的に決まる、延滞さえなければ下がらない、と思われがちだが、日本の割賦販売法には支払可能見込額という法律上の計算式があり、延滞なしでも限度額が下がることがある。実際の仕組みと3つの誤解を、日本の制度に沿って具体的に解説する。
 4 分で読了1 回閲覧
延滞の記録は「完済すれば消える」わけではない
クレジットカードや消費者金融の延滞を解消しても、その記録がすぐに消えるわけではない。日本ではCIC・JICCなどの信用情報機関が、契約終了後原則5年間は延滞の記録を保有し続ける仕組みになっている。実際の期間と、完済後に確認すべきことを解説する。
 4 分で読了0 回閲覧
使っていないカードの「キャッシング枠」が住宅ローンの壁になる?
クレジットカードに付いているキャッシング枠は、実際に使っていなくても住宅ローンなど大きな借入の審査で「借入可能額」としてカウントされることがある。日本の信用情報の仕組みと、開示請求の方法、使っていないカードを見直す際に確認すべき点を解説する。
 4 分で読了1 回閲覧
不動産の譲渡所得税が高くなる理由——5年の壁と1月1日基準
不動産を売却して得た利益には、所有期間が5年を境に短期39.63%・長期20.315%と大きく異なる税率がかかります。判定基準日が実際の売却日ではなく「売却した年の1月1日」である仕組みを、国税庁の資料と具体例をもとにわかりやすく解説します。
 4 分で読了1 回閲覧
昇給しても手取りが減らない本当の理由——超過累進課税の仕組み
課税所得が900万円を超えると全体が33%課税されると誤解している人は少なくありません。日本の所得税が採用する超過累進課税の仕組みを、国税庁が定める2026年分の税率表と、限界税率と実効税率の違いがわかる具体的な計算例とともにわかりやすく解説します。
- 4 分で読了2 回閲覧
年末調整の還付金は「得」ではない——正体は払いすぎた自分のお金
12月の給与で戻ってくる年末調整の還付金は、臨時収入のように見えて実は毎月払いすぎていた所得税が無利子で戻ってきているだけです。日本の源泉徴収と年末調整の仕組みを国税庁の資料をもとに、扶養控除等申告書や各種控除証明書の役割とあわせてわかりやすく解説します。
- 4 分で読了2 回閲覧
「失火責任法があるから大丈夫」は本当ですか?
「失火責任法があるから、うっかりの火事でも賠償しなくていい」と思われがちだが、この法律が免除するのは近隣住民への損害賠償責任だけで、賃貸借契約に基づく大家への原状回復義務は別に残る。日本の法律と賃貸火災保険(借家人賠償責任保険)の実際の仕組みをわかりやすく解説する。
- 4 分で読了3 回閲覧
無事故でも自動車保険料が上がる3つの理由
無事故を続けていても、自動車保険の更新時に保険料が上がることがある。型式別料率クラスの見直しや修理費の高騰、損害保険料率算出機構による参考純率の引き上げなど、運転者本人の事故歴とは関係のない3つの仕組みを、日本の制度に沿って具体的に解説する。
- 5 分で読了3 回閲覧
会社の団体保険だけでは足りない本当の理由
「会社の団体保険に入っているから大丈夫」と思われがちだが、日本の団体定期保険は退職すると原則保障が消える仕組みで、遺族年金や貯蓄だけでは生活費が不足するケースもある。生命保険文化センターの調査データをもとに、団体保険の実際の限界と退職前に確認すべき点を解説する。
 4 分で読了1 回閲覧
おまとめローンで返済総額がかえって増える本当の理由
複数の借入を一本化するおまとめローンは月々の返済額を減らせるが、返済期間が延びることで総支払利息はむしろ増えることがある。総量規制の例外貸付にあたる仕組みと、契約前に確認しておきたいシミュレーションの考え方を、具体的な試算とともに解説します。
 5 分で読了2 回閲覧
スノーボール法 vs アバランチ法:多重債務で続くのはどちら
複数の借入をどの順番で返すべきか。総支払利息を最小化するアバランチ法と、完済までのやる気を保ちやすいスノーボール法、それぞれの仕組みを2016年の行動科学研究をもとに比較し、日本の総量規制や法テラス・日本貸金業協会の相談窓口についても解説します。
 4 分で読了2 回閲覧
リボ払いで借金が減らない理由——手数料15〜18%の仕組み
リボ払いは毎月きちんと返済していても元金が減りにくい仕組みです。日本の割賦販売法は手数料を実質年率で表示するよう義務付けており、手数料が元金より優先して充当される計算方法と、返済能力を超えた与信を防ぐ支払可能見込額調査についても解説します。
 4 分で読了2 回閲覧
生活防衛資金の目安が人によって違う本当の理由
「生活費の3ヶ月分」とよく言われる生活防衛資金ですが、実際の目安は会社員かフリーランスかによって3ヶ月〜1年以上と幅があります。雇用保険の基本手当の仕組みと給付制限期間から、その差が生まれる理由と自分に合った金額の考え方を具体的に解説します。
- 4 分で読了3 回閲覧
毎月の家計簿が結局崩れる本当の理由
食費や日用品は毎月きちんと予算内に収めているのに、車検や冠婚葬祭のたびに家計が赤字になる――原因は、毎月は発生しないが確実に訪れる「特別費」を、あらかじめ予算に組み込んでいないことにあります。特別費の項目化と積み立て方を、具体的な手順とともに解説します。